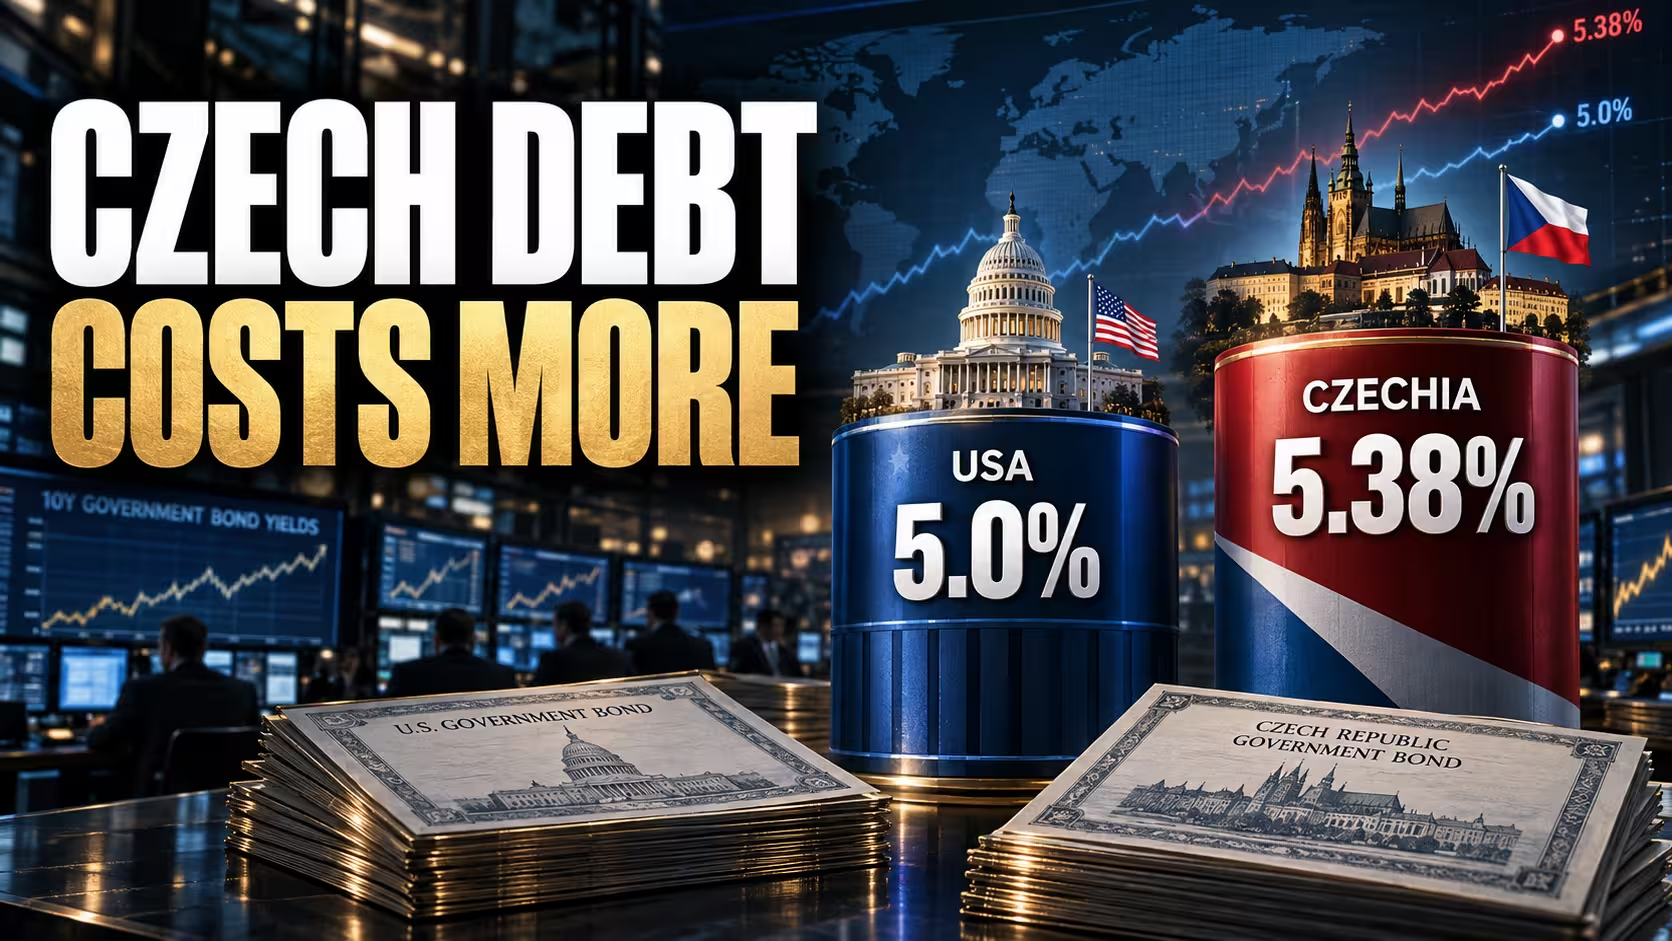
(Zatiaľ čo Amerika rieši, čo urobí Fed so sadzbami, český štát platí za svoje dlhy najviac od októbra 2022. Výnos českého dlhopisu vystúpil na 5,3 percenta. A to sa ešte nepremietlo do tohtoročného rozpočtu)
Výnos desaťročných amerických štátnych dlhopisov v pondelok 14. septembra 2026 prvýkrát od októbra 2023 vzrástol na 5 percent. Išlo o psychologicky dôležitú hranicu, ktorú trhy sledujú ako signál ďalšieho vývoja. Následne sa výnos mierne stiahol na približne 4,96 percenta.
Podľa televízie CNBC sa tak deje pred zasadnutím americkej centrálnej banky (Fed), ktoré sa koná v utorok a v stredu tohto týždňa. Trhy teraz stavajú na 90-percentnú pravdepodobnosť, že Fed zvýši úrokové sadzby o štvrť percentuálneho bodu. Dôvodom je pretrvávajúca inflácia, ktorá sa drží vysoko nad dvojpercentným cieľom, a drahá ropa, ktorej cena sa vrátila nad 100 dolárov za barel.
Čo to znamená pre Česko?
Zatiaľ čo Amerika rieši svoje sadzby, český štát čelí inému problému. Výnos českého štátneho dlhopisu sa dostal na 5,3 percenta. Ukazovateľ nákladov na financovanie štátneho dlhu je tak najvyššie od októbra 2022.
Pre predstavu: v decembri 2025 sa výnos českého desaťročného dlhopisu pohyboval okolo 4,65 percenta, v roku 2024 to bolo 4,13 percenta a v roku 2021 dokonca len 2,62 percenta. Nárast je dramatický – a priamo sa premieta do štátneho rozpočtu.
Koľko stojí obsluha dlhu?
Náklady na obsluhu štátneho dlhu tento rok dosiahnu 110 miliárd korún. Vlani to bolo 98,1 miliardy. Pre porovnanie: štát tento rok plánuje vydať na vzdelávanie 283 miliárd korún. To znamená, že obsluha dlhu pohltí takmer 40 percent toho, čo štát dáva na školy.
A to je len začiatok. Ak výnosy zostanú vysoké, náklady porastú aj v ďalších rokoch. Štátny dlh sa v prvom polroku 2026 zvýšil o 49,2 miliardy korún na 3,727 bilióna korún. Do konca roka by mal podľa schváleného rozpočtu dosiahnuť 3,991 bilióna korún.
Prečo výnosy rastú?
Dôvodov je niekoľko. Pretrvávajúca inflácia núti centrálne banky držať sadzby vysoko. Drahá ropa – Brent sa drží nad 100 dolármi za barel – zvyšuje inflačné tlaky. A v neposlednom rade rastúce vládne dlhy znamenajú, že investori požadujú vyššiu rizikovú prémiu.
Analytici BMO Capital Markets upozorňujú, že ani rozšírený program spätných odkupov dlhopisov, ktorý zaviedlo americké ministerstvo financií, nedokáže čeliť „prevládajúcim fundamentálnym faktorom, ktoré tlačia výnosy nahor“.
Čo si z toho odniesť?
Pre bežného človeka to znamená jediné: štát si požičiava drahšie. A čím drahšie si štát požičiava, tým viac peňazí z rozpočtu odchádza na úroky – peňazí, ktoré by mohli ísť na školy, nemocnice alebo cesty.
Zatiaľ čo Amerika rieši, či Fed zvýši sadzby, Česko už teraz platí za svoje dlhy najviac za posledné štyri roky. A ak sa výnosy nevrátia nadol, bude to bolieť aj v ďalších rozpočtoch.